
菜单
2026年7月,国家发展改革委、国家能源局印发《新型电力系统建设"十五五"规划》(发改能源〔2026〕942号)。而在此之前的2025年12月,两部委已先期印发《关于促进电网高质量发展的指导意见》(发改能源〔2025〕1710号),为电网侧定了调。两文对读,是读懂"十五五"电力格局的正确姿势。本系列全部按此框架展开。
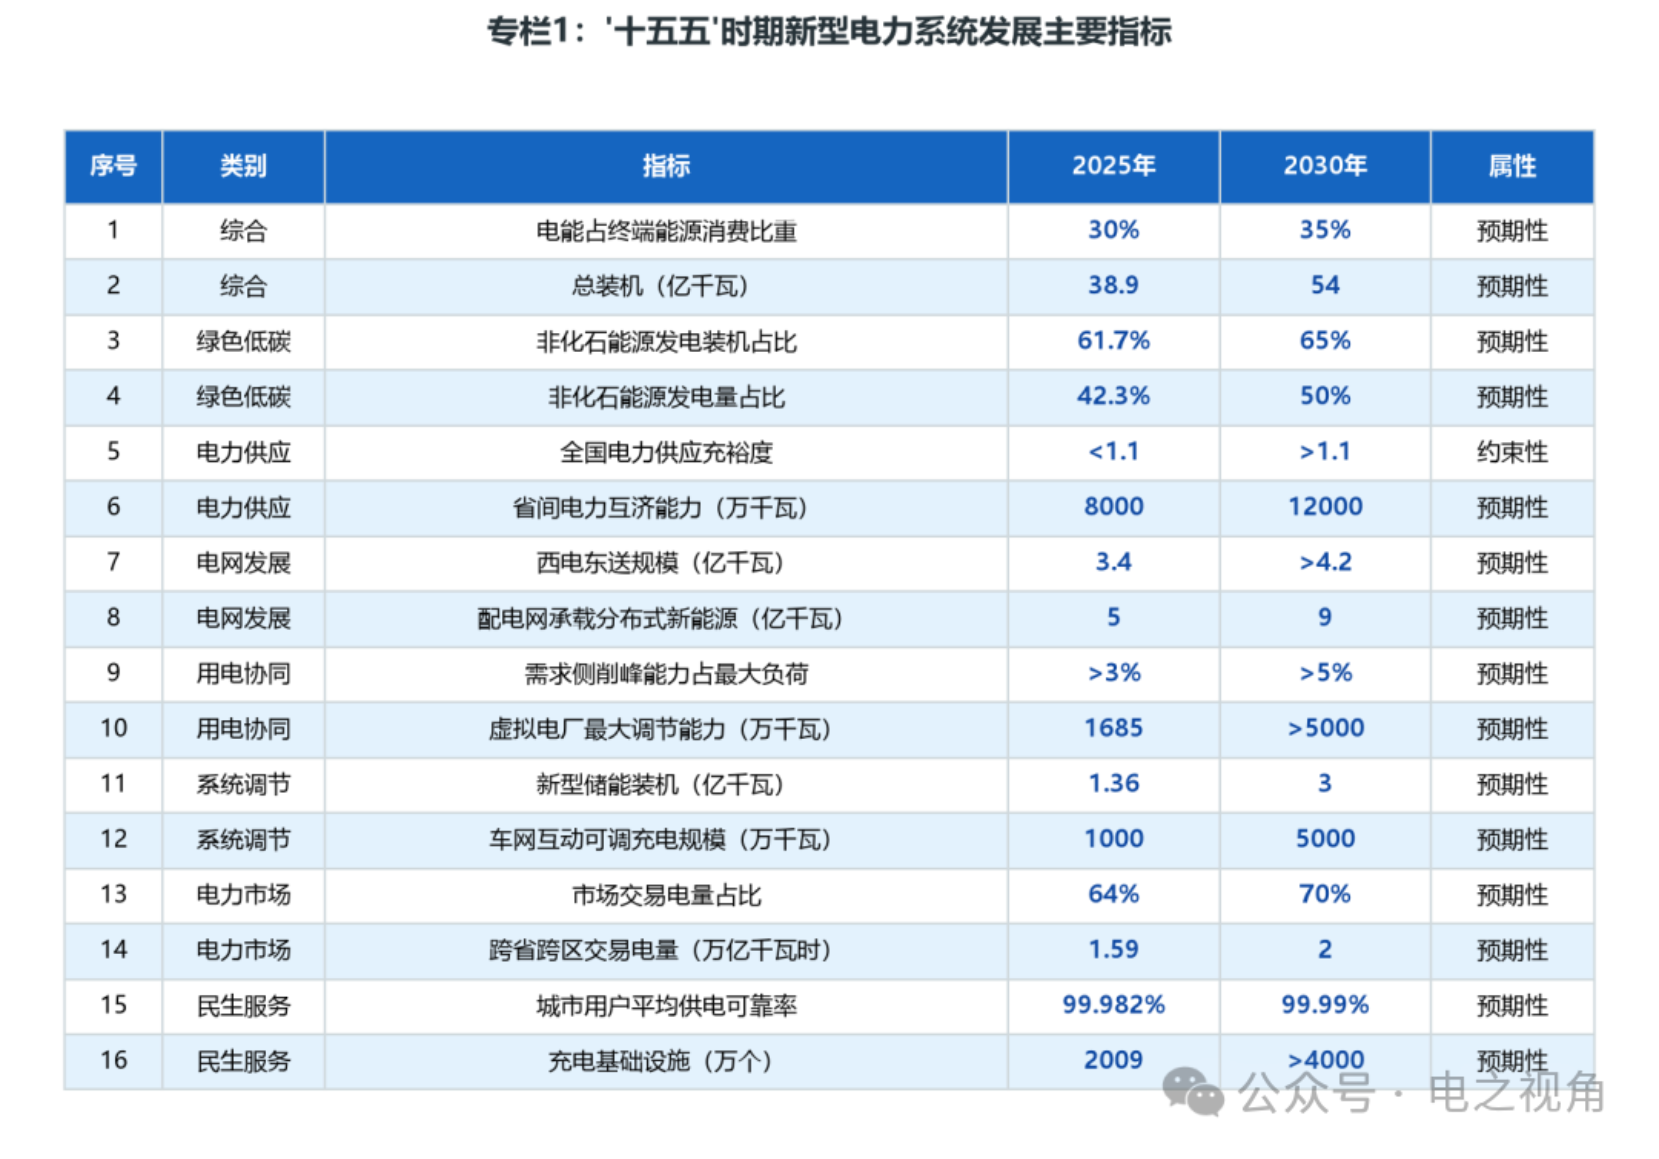
图一 942号文专栏1:新型电力系统发展主要指标一览
一张表,五个信号
942号文的专栏1给出了16项主要指标,我们逐条读下来,有五个信号值得注意。
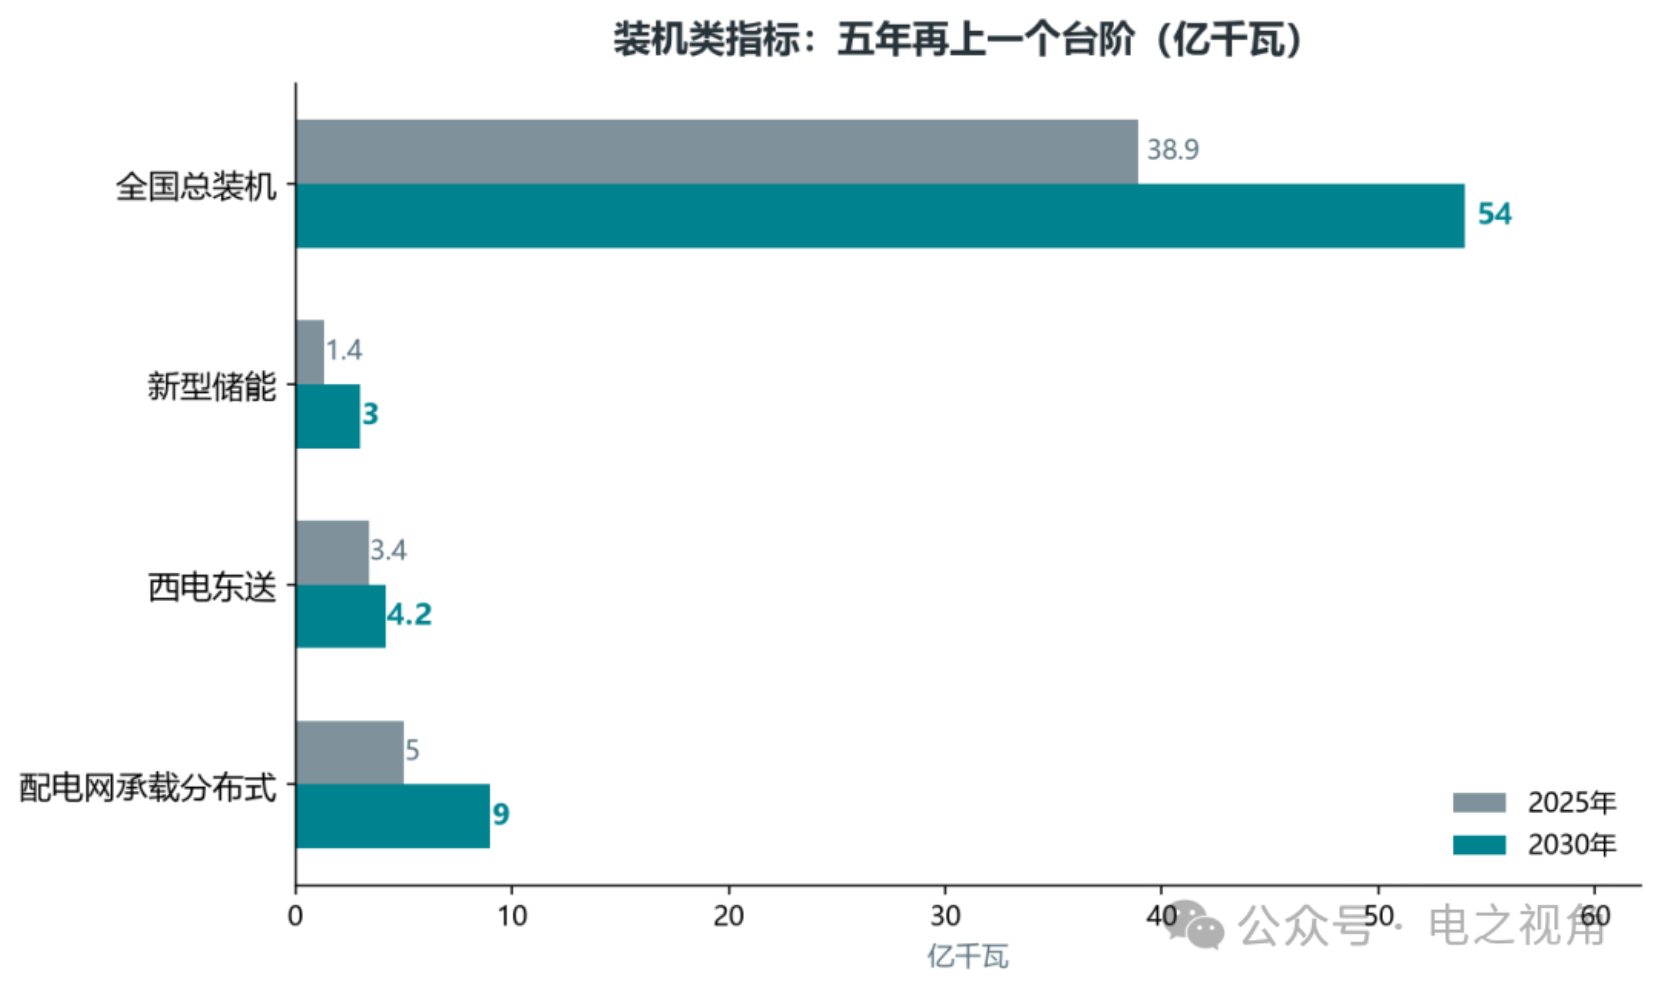
信号一:总装机54亿千瓦,五年新增15亿千瓦。2025年全国总装机38.9亿千瓦,到2030年要达到54亿千瓦——五年新增15.1亿千瓦,比现有风电+光伏的存量总和还大。这个增量从哪来,专栏的答案很清楚:新能源是绝对主力。即便只从规模上看,这15亿千瓦的净增也意味着"十五五"期间平均每年要新增约3亿千瓦装机,节奏和体量都远超以往任何五年周期。而把增量主要压在风电和光伏上,等于同时把消纳压力、系统调节压力和投资回报压力一并接了过来。
信号二:非化石发电量占比50%,比装机占比更“硬”。装机占比65%只是结构,发电量占比50%才是实打实的电量替代。这意味着非化石电源不仅要多建,还要多发、被优先调用。换句话说,装机规模只是“有没有”,发电量占比才是“用没用”。65%的装机占比可以靠集中上项目快速推高,但要让发电量占比稳定站上50%,就必须让风电、光伏、水电、核电这些非化石电源在实际运行中真正转起来、发出来,并且优先进入调度序列。这对电力系统的运行方式、市场机制和调度规则都提出了更高要求——不是把设备装上去就算数,而是要确保每一度清洁电力都能被用得掉、送得出、消得下。
信号三:唯一的约束性指标是“充裕度”。16项指标里15项是预期性,只有“全国电力供应充裕度>1.1”是约束性。翻译一下:新能源可以慢一点,但保供不能出问题。这是整份规划的价值底色。所谓预期性指标,更多是引导方向、表达愿景,完不成也不涉及硬性考核;但约束性指标不同,它是必须守住的底线,是衡量规划执行成败的硬杠杠。把“充裕度”单独拎出来作为唯一的约束性指标,等于给整个电力系统划了一条不可逾越的红线——无论新能源装机推到多大规模,无论清洁能源占比提到多高,前提都是电力供应不能掉链子。换句话说,能源转型可以循序渐进,但电力安全没有讨价还价的空间。这份规划表面上讲的是结构调整,骨子里守的是保供逻辑,前述所有指标的推进,最终都要为“充裕度>1.1”这一条让路。
信号四:调节资源全线加码。新型储能1.36亿→3亿千瓦,虚拟电厂1685万→5000万千瓦,车网互动1000万→5000万千瓦,需求侧削峰能力占比3%→5%。供给侧加新能源,需求侧和调节侧同步扩容,两头一起动。说白了,新能源装机上得越快,系统对调节能力的要求就越紧迫,风光的随机性和波动性决定了不能只靠电源侧“硬扛”,必须把储能、虚拟电厂、车网互动这些灵活性资源同步顶上去。从数字上看,新型储能要翻一倍多,虚拟电厂和车网互动更是要翻上好几倍,这种量级的扩张信号已经很明确:调节能力不再是配套选项,而是和新能源装机并列的主战场。需求侧削峰能力占比从3%提到5%,看着只涨了两个百分点,但放在全国用电盘子的大基数下,意味着需求侧资源的调用规模要上一个大台阶。两端同时发力,才能接住新能源大规模并网带来的平衡压力。
信号五:市场交易电量占比只从64%提到70%。相比装机的大跃进,市场化指标明显保守。结合“全国统一电力市场体系基本建成”的表述,“十五五”市场建设的重心不在比例,而在机制。装机侧的数字动辄翻倍,市场侧却只给了六个百分点的空间,这不是没有想法,而是有意为之。占比增长慢,说明规划者心里清楚,市场建设到了这个阶段,再靠堆量已经解决不了核心问题,真正难啃的是机制层面的硬骨头。交易电量占比从64%到70%,更像是一个水到渠成的结果,而不是要硬冲的目标。重心放到机制上,意味着要把现货市场、辅助服务市场、容量补偿机制这些底层规则真正立起来、跑通顺,让市场在资源配置里真正说了算。换句话说,这个“保守”的指标背后,藏着的是更深的改革意图。
图二 装机类指标:2025年与2030年对比
图三 942号文思维导图:总体要求
两文对账:942与1710的指标咬合
把942号文的指标和1710号文的电网目标放在一起,会发现这是一套互相咬合的对账表:
·省间互济:1710提出“新增省间电力互济能力4000万千瓦左右”,942给出“省间互济能力8000万→12000万千瓦”——增量恰好4000万,两个文件在同一个数字上会合。这不是巧合,而是两个文件在编制层面的深度咬合。一个从电源侧出发,一个从电网侧落笔,最终在同一个数字上对表,说明省间互济能力的提升已经被同时纳入了系统规划和电网建设的时间表,从目标到执行之间没有留下模糊地带。
·分布式承载:942要求“配电网承载分布式新能源能力5→9亿千瓦”,1710同样把“接纳分布式新能源能力达到9亿千瓦”写进2030年目标——电网侧已经按这个数做投资准备。这意味着配电网的改造扩容不再是跟随分布式新能源装机的被动动作,而是被前置为一项有明确数值约束的主动布局。电源侧装多少,电网侧就要按同样的刻度去接多少,两个文件在这一点上形成闭环。
·充电设施:942的口径是充电基础设施超4000万个,1710支撑目标是“超过4000万台”——一个讲桩的个数,一个讲车桩服务的载体口径,发布时值得注意区分。表面上说的是同一件事,但统计口径的细微差异背后,是管理视角的不同:一个偏重设施实体数量的铺开,一个偏重服务载体的功能覆盖。对外解读时如果不做区分,容易让外界产生两个文件“对不上”的误读。
·西电东送:两文口径完全一致——超4.2亿千瓦。在多个指标存在口径错位的对比之下,这一项的完全一致反而更有参考价值,说明西电东送作为跨区资源配置的骨干通道,其规模预期在两个文件中已经被锁定为同一个确定值,不存在弹性空间。
一句话总结:942号文定“系统要变成什么样”,1710号文定“电网怎么跟上”。发电侧的每一个指标,都能在电网侧找到对应的投资安排。两个文件像是同一张蓝图的上下两半,一个画目标形态,一个画实施路径,只有拼在一起,才看得清“十五五”电力系统的完整轮廓。
谁的任务最重?
指标是全国的,任务是分省的。全国层面的数字看上去是一个整体,但真正落地时,每一个指标都会被拆解到具体的区域和省份,谁多扛一点、谁先走一步,文件里其实写得清清楚楚。
·三北五省区(内蒙古、甘肃、青海、宁夏、新疆):沙戈荒基地“压茬推进”,外送通道利用率、配套储能规模都是硬任务;1710号文专门要求“结合电力市场价格信号……合理规划建设节奏”,通道建设第一次和电价挂钩。这意味着这些省份不再是简单地“多装多送”,而是要按照市场信号来决定推进的快慢,送得出、用得上、价格合理,三者要同时成立。
·西南流域省份:常规水电4.1亿千瓦、水风光一体化基地建设,川滇黔承担主力。水电资源集中的地方,天然要承担起调节和支撑的责任,常规水电的存量优势加上水风光一体化的增量空间,让这几个省份在整个电力系统里的分量进一步加重。
·东中部负荷中心:需求侧削峰、虚拟电厂、配电网9亿千瓦分布式承载能力,主要落在江浙粤鲁。这些地方不缺用电需求,缺的是灵活应对尖峰负荷的手段,所以任务的重心不在“多发”,而在“会用”——把需求侧资源调动起来,把配电网的接纳能力提上去,让负荷中心在高峰时段也能稳住。
·沿海省份:核电1.1亿千瓦、海上风电与海上输电网络(1710明确“海陆一体”规划建设模式),粤闽浙苏是主战场。沿海的身份决定了它们既要承担核电这样的基荷重任,也要在海上风电和配套输电网络上走在前面,海陆统筹的要求让这些省份的规划难度和建设强度同时上升。
对从业者来说,“十五五”的机会不只在发电资产,更在灵活性资产和聚合平台。传统的电源建设红利仍在,但更大的增量空间正在向储能、虚拟电厂、需求侧管理这些方向转移。下一篇,我们把规划的三层目标体系拆开来看。(来源:电之视角 作者:电之视角)
 参展咨询
 参观咨询