
菜单
当前,中国新能源装机已位居全球首位、产业技术领跑世界。然而一场"新弃风弃光浪潮"的消纳危机正悄然逼近——装机高歌猛进、利用率连续三年下滑、电价普遍下行、企业陷入"量价双杀"。"装机过剩"的表象之下,是新型电力系统“五大结构性矛盾”的集中爆发;破解困局的关键,不在新能源本身,而在电力市场体制机制的重构。
为深入探讨新能源开发布局、开发责任与消纳机制、市场设计与交易频次、市场主体经营转型等关键议题,兰木达推出「新能源破局十问」系列内容,聚焦制约新能源高质量发展的根本原因,探寻绿色低碳、能源安全与经济效益协同推进的新路径。作为系列开篇,本文将从新能源装机增长与消纳形势出发,分析行业发展面临的结构性问题,进一步探讨电力市场改革如何助力新能源走出“量价双杀”的困局。
01 装机增长与消纳形势:新能源发展进入新阶段
1.装机高歌猛进背后的隐忧
过去五年,中国新能源装机扩张近3.7倍:2020年风光累计装机约5.3亿千瓦,2024年达14.1亿千瓦,首次超过煤电;2026年6月底,风光装机占比接近50%,实质性逼近“装机主体”门槛。与此同时,发电量增长只有约3.1倍。资本市场层面,2025年8月至2026年8月,15家新能源开发运营上市企业总市值从约11,177亿元降至8,405亿元,蒸发近2,772亿元,光伏制造端企业同样承压。"跑马圈地、规模扩张、政策保底"的传统开发模式亟需转向更加注重消纳条件、市场收益和运营效率的高质量发展模式。
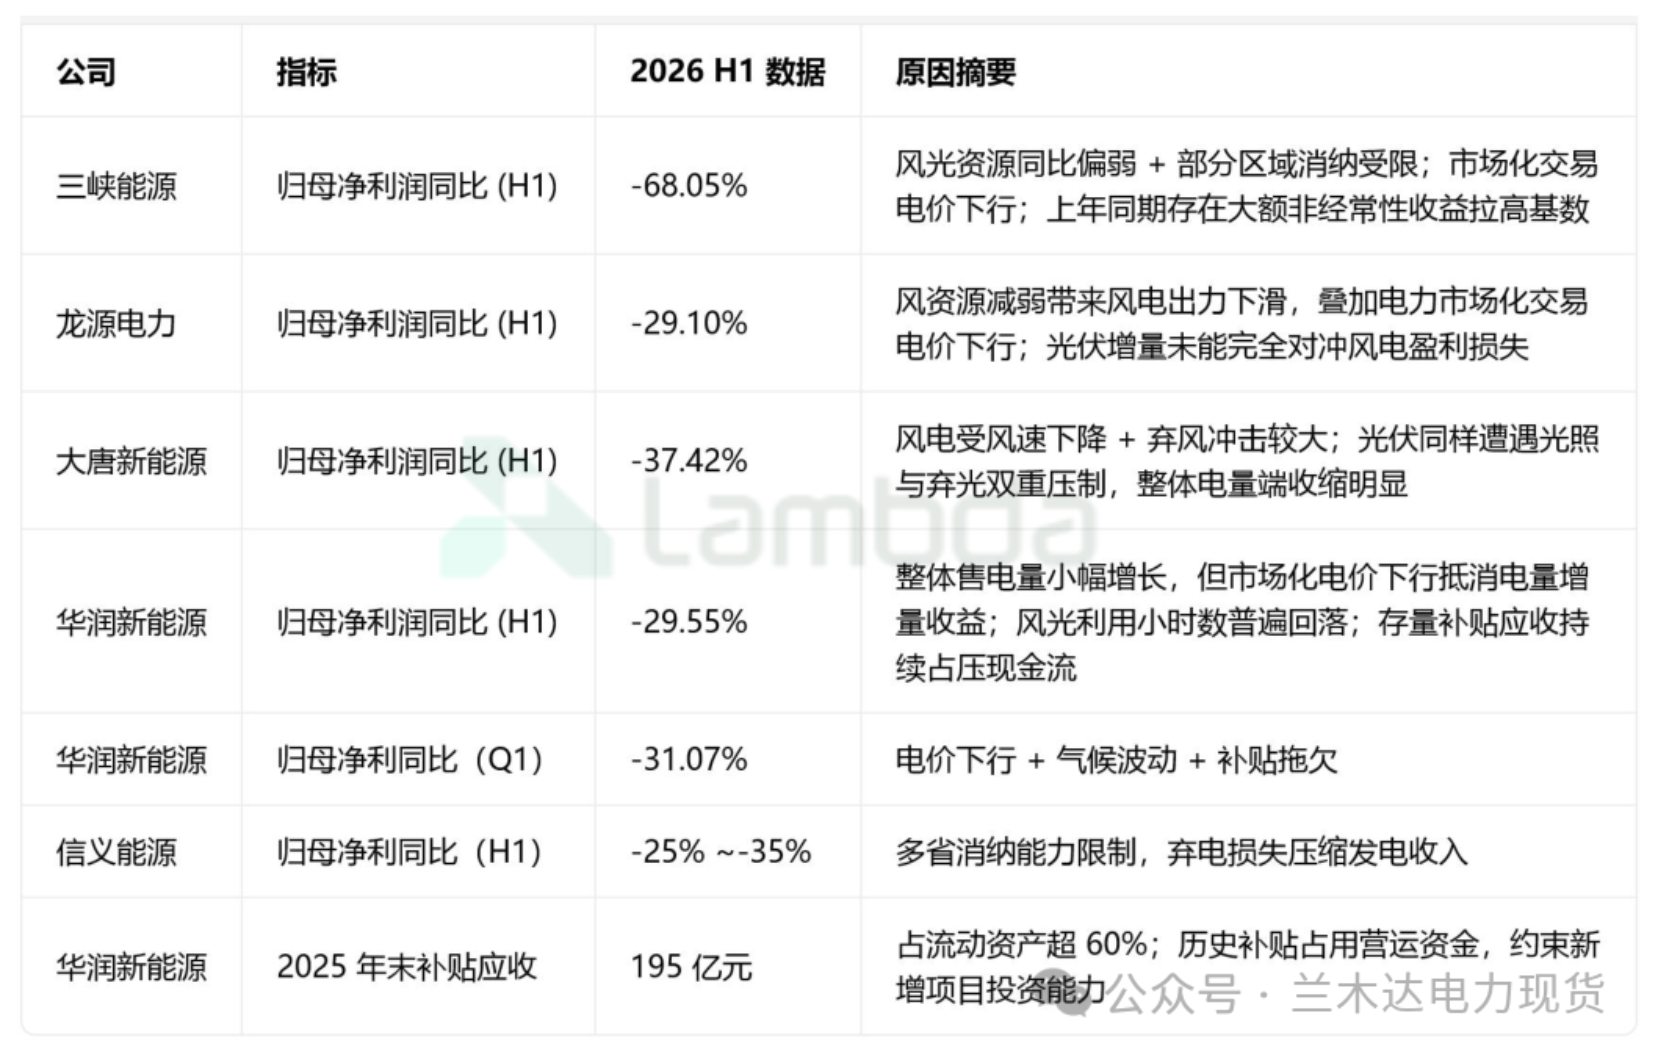
表1 | 典型新能源公司的财务指标表现
2.利用率"三连降"与全国消纳图景
国家能源局口径下,全国新能源利用率近年来出现阶段性下降:从2023年的97.3%/98.0%(风电/光伏),到2024年的95.9%/96.8%,再到2025年的94.3%/94.8%,2026年上半年进一步降至90.9%/91.4%。区域分化同样显著:“三北”风光资源占全国78%以上、本地负荷仅占约30%;2026年1—2月蒙西弃风率15.6%、弃光9.2%,青海弃光率突破21.3%、甘肃17.5%,西藏光伏利用率低至60.8%;广东、浙江、江苏弃电率普遍低于3%。
值得注意的是第三方口径差距。根据CREA与GEM联合报告测算,2026上半年实际弃风弃光电量约3,600亿千瓦时、同比增长49%,超过同期2,580亿千瓦时的全国新增用电需求。若这些电量全部上网,意味着全国电力部门碳排放本可持平甚至下行,但因消纳与调度瓶颈,煤电发电量反而同比反弹3.4%。两种口径相差近3倍,差异主要来自配电网承载能力、调度约束等未完全纳入官方统计的因素。叠加负电价等因素,综合弃电冗余比例接近30%,全国年度未有效利用的清洁电量约6000亿千瓦时规模,约占全国用电量6%。
政策导向也从2018年《清洁能源消纳行动计划》提出的“零弃电”红线(95%),演变为2026年《新型电力系统建设"十五五"规划》95%/90%/85%的分档目标,更加注重分类施策和综合评价。当前新能源消纳问题,影响的已不仅是个别省份的局部运行,而且也对跨区输电、系统调节和市场机制协同提出了更高要求。
02 问题根源:制约新能源发展的五个结构性矛盾
中国新能源高质量发展的核心问题,已不再是技术制造能力或资本投融资,而是新型电力系统建设中五个维度的结构性错配。
一、时空错配:资源与负荷的地理与时间裂谷
新能源资源高度富集于“三北”与西南,本土消纳能力有限;用电负荷集中在东部沿海与中南方,资源在西、负荷在东的逆向分布决定了必须依赖跨省跨区特高压长距离输送,而通道建设周期长、跨省协调困难,能力提升严重滞后于西部装机增长。光伏“午间顶峰”却非用电高峰;风电许多地区“夜间风大、白天风小”呈反负荷特性;夏冬极端天气下全社会用电骤增,风光却可能因"无风无光"出现极端出力骤减。时空双重错配造成西部消纳困难与东部高峰期电力紧张并存。
二、责任错配:投资扩张与消纳义务的主体脱节
新能源开发主体追求装机规模与发电量收益,往往忽略对配套系统调节能力(储能、火电灵活性改造、抽水蓄能)的建设,导致许多配建储能“利用率极低”。地方层面,能源富集地区为拉动GDP积极发展新能源,追求"快装多装",但对跨省消纳、本地网架承载能力和电力平衡保障责任仍需加强统筹;受端省份出于本地电厂利益与税收就业考量,对接收外送电力积极性不高。"送端想多发、受端不想买"造成责任归属空转。
三、机制错配:传统调度与高频市场交易的缺失
传统调度范式建立在“负荷可预测、电源可调控”基础上,依靠日级计划曲线和调度指令维持平衡。但在高比例新能源系统中,风光出力变化往往以分钟级发生,日级计划难以完全满足实时平衡需要。新能源出力的短周期波动,需要通过更高频次、更短周期的市场交易和实时平衡机制加以响应。15分钟甚至5分钟级别的现货与实时平衡交易,有助于将供需变化转化为价格信号,引导灵活性资源及时响应。目前,我国高频交易和实时平衡机制仍在逐步完善,物理调度与新能源出力之间需要更有效的机制衔接。
四、价格错配:电能量价格信号与系统运行成本传导有待完善
现行电价体系下,电能量价格缺乏弹性与价格梯度:供需偏紧时,价格信号对稀缺性的反应不够充分;新能源出力较高时,价格难以充分下探。价格信号无法形成“低吸高抛”的强有力收益预期,削弱了发用两侧主动提供灵活性的动力。同时,为支撑高比例新能源并网,系统不得不支付高昂的备用、调峰、辅助服务等费用,而这些费用大多采取行政化摊派而非市场化转化。发电侧提供灵活性调节的直接电能量回报极低,却承担越来越重的成本分摊,陷入“多调多亏”;面对未经充分市场化的运行费分摊,用电侧主动改变用电行为却难以获得价格红利。系统内部庞大的灵活性资源处于"无利可图"或"被动受罚"状态。
五、市场错配:传统市场设计与新能源特性的冲突
现有电力市场设计以传统火电成本结构与运行特性为基础。中长期交易要求约定明确的量与价,但新能源发电量受天气影响极大,无法准确承诺;为履约,新能源企业不得不承担高昂偏差结算违约金,或在现货市场以极低价格甚至负电价“砸盘”。集中式现货市场按边际成本定价,新能源高峰期大量零边际成本风光报价极易推动市场出清价格走低,甚至触发“零电价”“负电价”,引发新能源发电越多收益越低的“自噬现象”。市场设计仍需进一步完善容量补偿机制,并加强日前、日内和实时市场之间的衔接,以更好适应高比例新能源参与市场交易的需要。
03 必由之路:以电力现货市场改革破解"能源不可能三角"
长久以来,能源领域“安全、绿色、经济”三大目标往往难以同时兼顾,形成了“能源不可能三角”,必须技术进步与机制创新协同发力才能破解。
一、继续发展新能源是双碳与能源安全的共同选择
新能源边际运行成本低、零碳排放,是双碳目标核心载体;但其随机性、波动性也意味着大规模并网后,电力系统运行逻辑需要根本性转变。新能源大发时段可能出现电力富余,出力不足时段则需要其他电源和调节资源提供支撑。单纯依靠行政调度,难以充分发挥新能源的消纳潜力,也难以完整体现调节电源的系统价值。要释放新能源降本减排潜力、提升消纳水平、保障电力安全,需要在持续建设电源和电网的同时,完善市场化机制。电力现货市场正是破解矛盾的关键制度安排。
二、现货市场是实现系统经济平衡的核心手段
电力现货市场通过日前、实时市场出清形成分时动态电价信号:新能源大发时段形成低价信号,激励工商业可调负荷、储能主动消纳清洁电力;用电高峰时段价格上行,引导可调节负荷错峰用电,激励调节电源顶峰发电——通过价格信号推动源荷互动常态化,最大化提升新能源消纳水平。
从总量测算,全国年度全社会用电量约十万亿千瓦时,6000亿度弃电规模占比仅约6%。这意味着,仅需通过现货分时电价引导用户侧完成6%左右的负荷时序转移,即可基本实现存量冗余新能源电量的全额消纳,无需新增巨量电源、电网投资。从价差收益看,电网高峰时段用电成本普遍在0.5—0.6元/千瓦时,新能源大发低谷时段电价可低至0.2元/千瓦时左右,用户峰谷错峰每度电可降低用电成本0.3—0.4元。6000亿千瓦时清洁电力消纳按低谷平价水平可新增新能源产业年收入约1200亿元,摊薄度电固定成本、减少化石能源消耗与碳排放,同步兑现绿色价值、经济价值与产业价值。
三、新能源充分消纳是控制终端用电成本上升的关键
当新能源实现充分消纳,其单位发电量的固定投资能够被更多电量分摊,持续摊薄风光综合度电成本。市场机制也将推动火电功能转型:从电量供给主体转型为兜底保障、提供调峰调频服务的调节性电源。火电发电小时数下降、低负荷调峰运行抬升单位成本,但新能源发电量占比提升拉低整体供电成本,加权之后全社会综合供电成本具备保持稳定的空间。
一组情景测算可以直观验证该逻辑:假设未来电力系统中风光发电量占比1/3、综合度电成本约0.21元/千瓦时,火电水电等承担调峰备用、综合度电成本约0.45元/千瓦时、发电量占比2/3,加权后发电侧综合平均度电成本约0.37元/千瓦时;叠加输配电成本按0.20元/千瓦时,终端综合用电成本约0.57元/千瓦时,与当前全国平均综合电价水平基本持平。这表明,只要市场机制有效运转、新能源得以充分消纳,即便火电转型带来调节成本上升,也能保持全社会终端用电成本总体稳定。
四、电力现货市场有助于实现各方利益协调平衡
当前全国统一电力市场体系加快构建,多省份电力现货市场进入长周期试运行。深化现货改革是新型电力系统的重要制度安排:中长期交易锁定基础电量规避价格风险,现货市场负责实时平衡、发现分时价值。对发电企业,市场区分电量价值与调节容量价值,新能源依托充足消纳稳定收益,火电依靠调节服务获得相应补偿;对电力用户,分时电价提供优化用能工具,通过错峰用电降低自身电费支出;对系统运行者,市场化手段优化资源配置,减少行政干预带来的效率损失,在保障电力可靠供应前提下稳步推进碳减排。
04 发展新能源是既定国策:国内根基与国际担当的共同要求
一、国际大势:“杂音”不改趋势,中国必须主动引领
尽管2026年以来全球能源转型出现多种“杂音”——部分地区核电重启、化石燃料投资回升、碳市场政策调整——但以可再生能源为首的能源转型与能源安全仍是全球不可逆转的趋势:俄乌冲突后欧洲加速摆脱对俄气依赖,各国普遍将“能源独立”上升为国家战略,清洁能源产业链已成为大国博弈的主战场。在这一趋势下,中国已在新能源部署规模与核心技术两方面建立优势,并以此筑起自身能源安全屏障,成为全球能源转型的关键供给端与产业枢纽。
大力发展新能源对中国具有双重战略意义:从产业维度看,新能源是我国具有较强国际竞争力的战略性新兴产业,是出口结构升级、新质生产力培育的核心抓手;从国际维度看,新能源是中国履行《巴黎协定》、参与全球气候治理和深化国际能源合作的重要载体。发展新能源不是“选择题”,而是关乎产业兴衰与国家声望的“必答题”。
二、国内根基:能源安全、双碳目标与高质量发展的三位一体
习近平总书记提出的“四个革命、一个合作”能源安全新战略,为我国能源转型发展指明了方向;“十五五”《新型能源体系建设规划》明确,到2030年全国电力总装机54亿千瓦,风电和太阳能发电装机比重超过50%并成为装机主体,非化石能源发电量比重达到50%并成为电量主体。我国能源结构长期呈现“富煤、贫油、少气”特征,2025年原油对外依存度高达72.7%、天然气40%,油气进口通道面临地缘扰动风险;新能源具有清洁、可再生、本地化开发独特优势,是筑牢能源安全底线的重要举措。
能源领域碳排放占全社会二氧化碳排放80%以上,加快新能源规模化发展是落实“双碳”目标的关键路径。“十五五”期间新能源全产业链投资总规模预计超20万亿元,2026年上半年国内新型储能投资同比增长74.3%、氢能投资增速超160%,新能源产业已成为拉动有效投资、培育新质生产力的重要引擎。
 参展咨询
 参观咨询