
菜单
1.在全球范围之内,储能领域出现了大规模的爆发态势,不再是仅仅依靠补贴来维持,而是自身具备了能够获取收益的能力,也就是自己会赚钱了
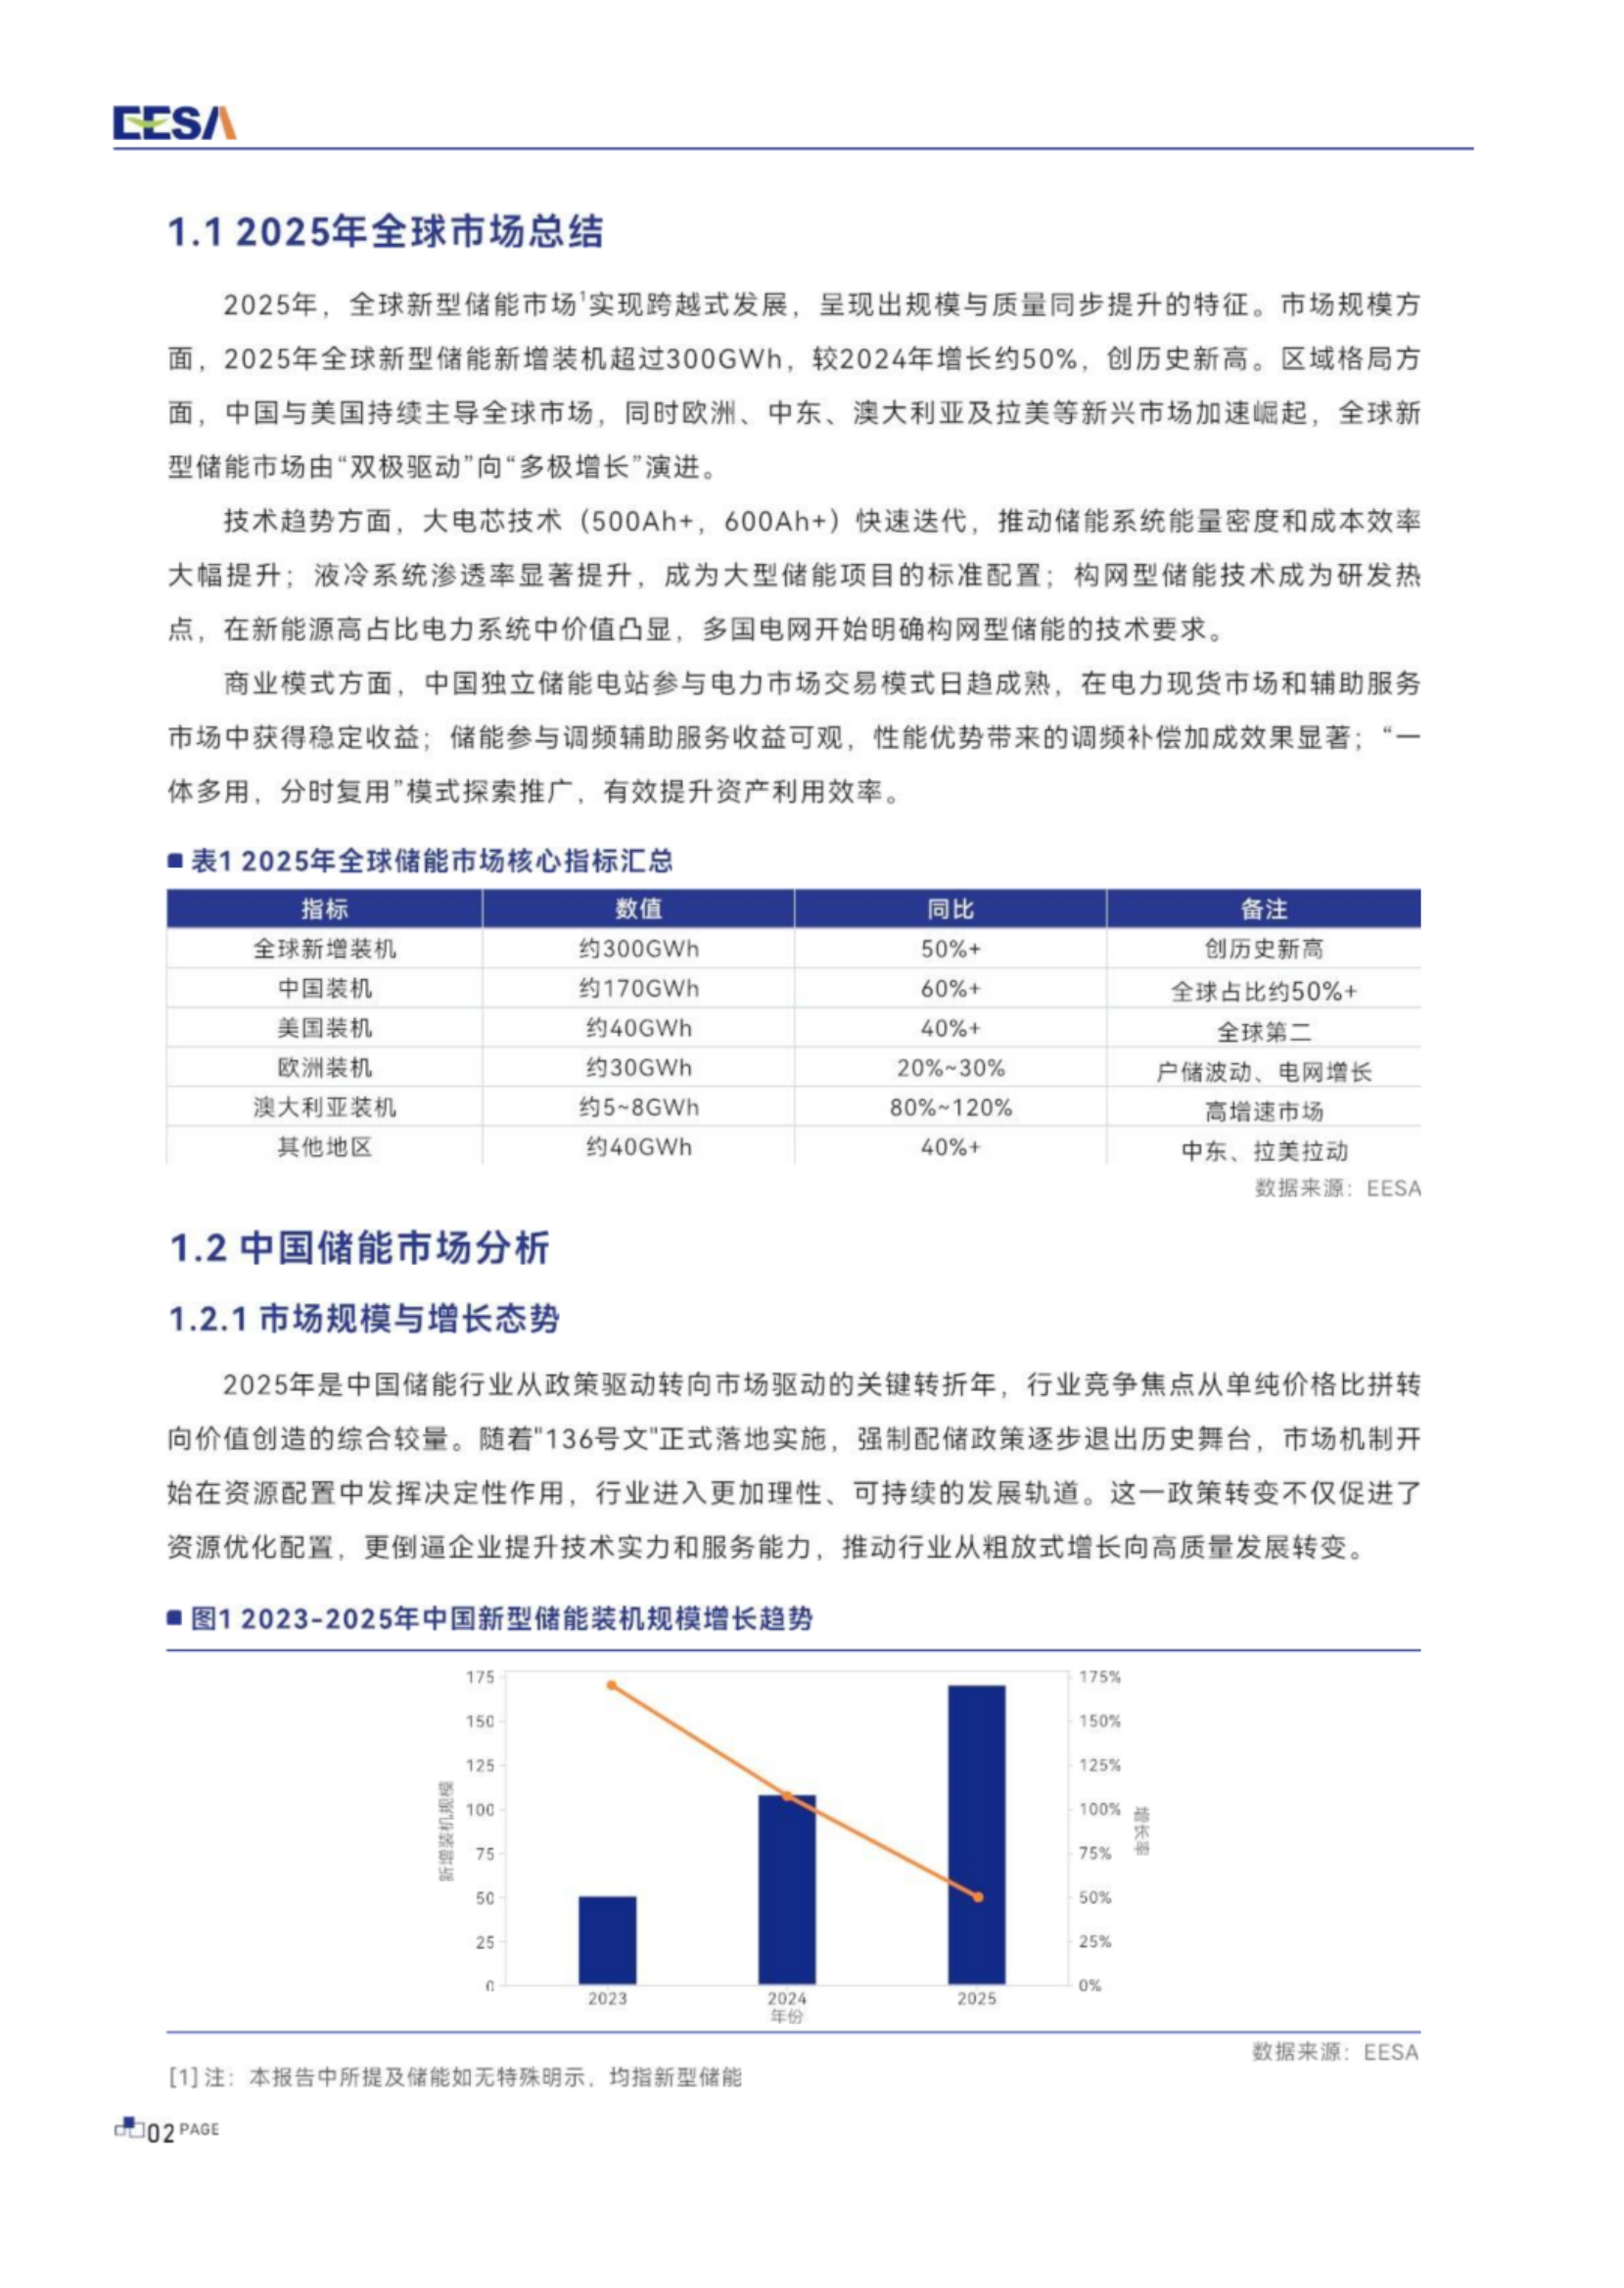
到2025年时,全球新增的储能装机超过了300GWh,出现了暴涨50%的情况。最为根本的那种变化是,储能的商业模式已然跑通了。以往有许多项目是基于政府要求“必须配”的,而现在却是依靠电力市场交易、峰谷电价差以及辅助服务切实地赚到了钱。中国与美国仍然是占据主导地位的,然而印度、中东、智利同样也在快速地崛起。举例来说,印度强制规定光伏项目要配备储能,一下子便催生了规模巨大的订单;智利由于太阳能发电量过多而无法全部消纳掉(弃光现象极为严重),从而倒逼着必须要配置储能。这表明,储能已然成为一个实实在在全球化的产业,那些仅仅把目光聚焦于国内市场的企业,将会错失一次规模较大的机会。
2.技术竞赛:电芯越做越大,寿命越来越长
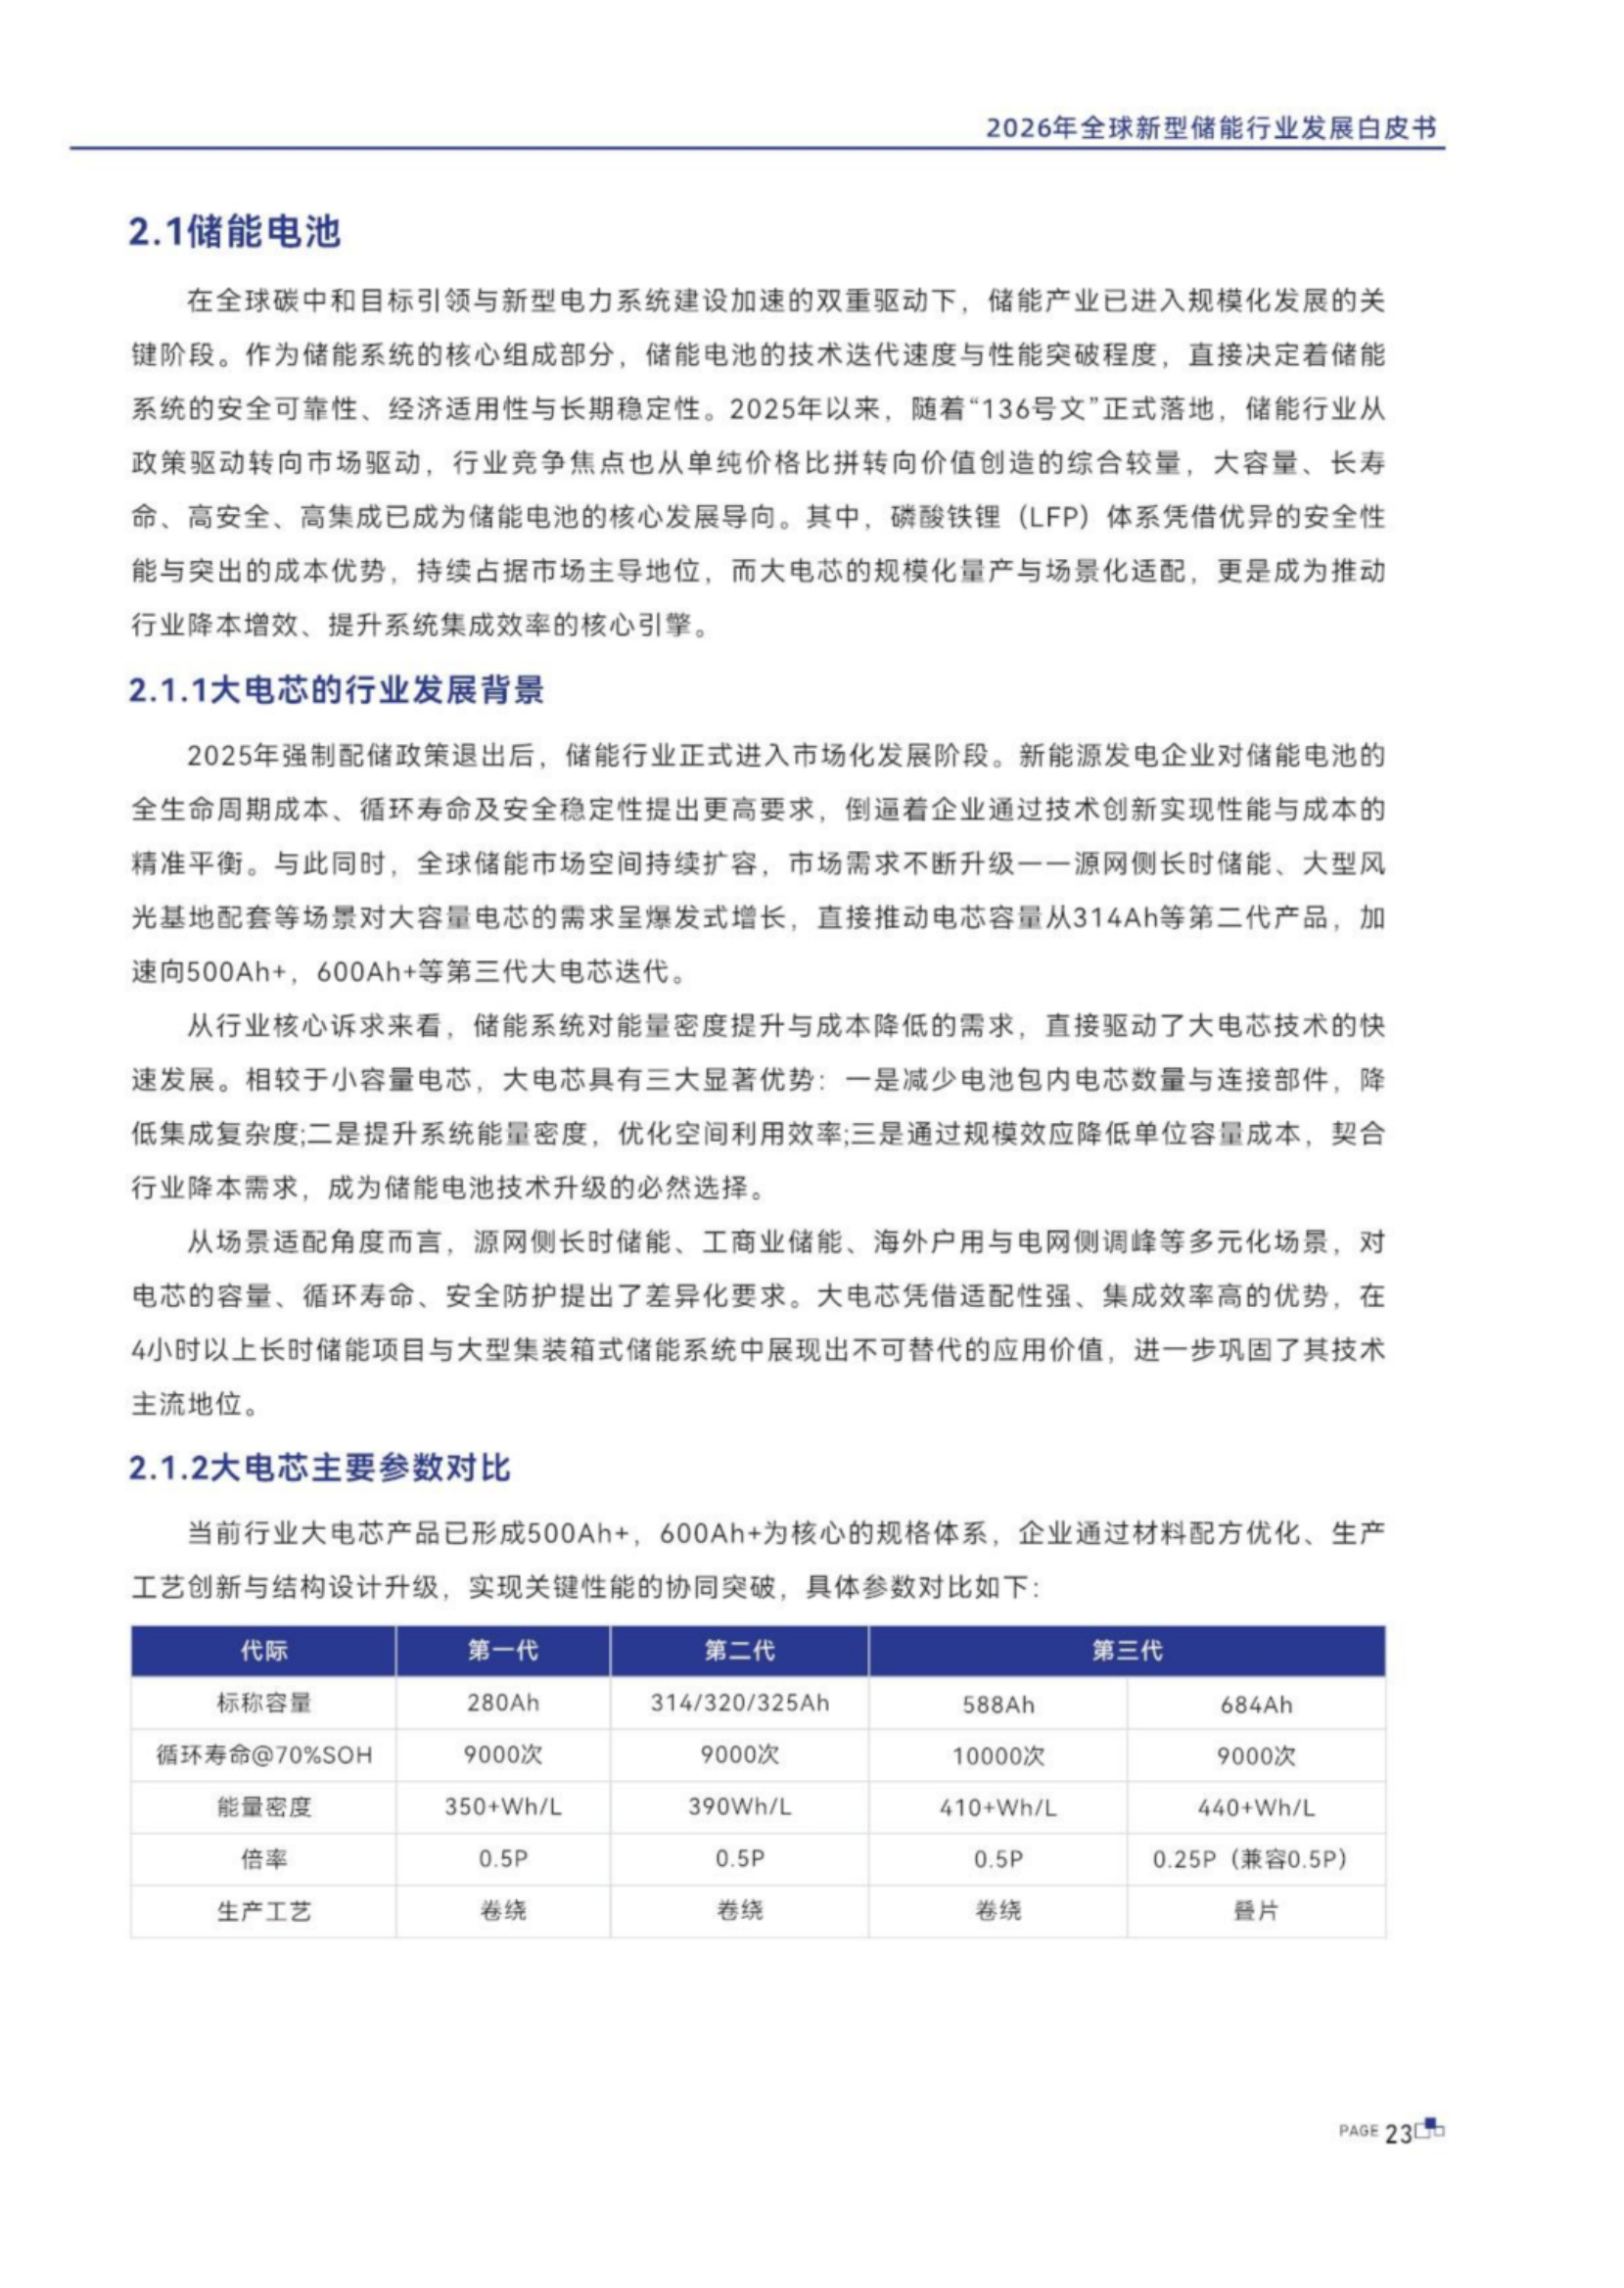
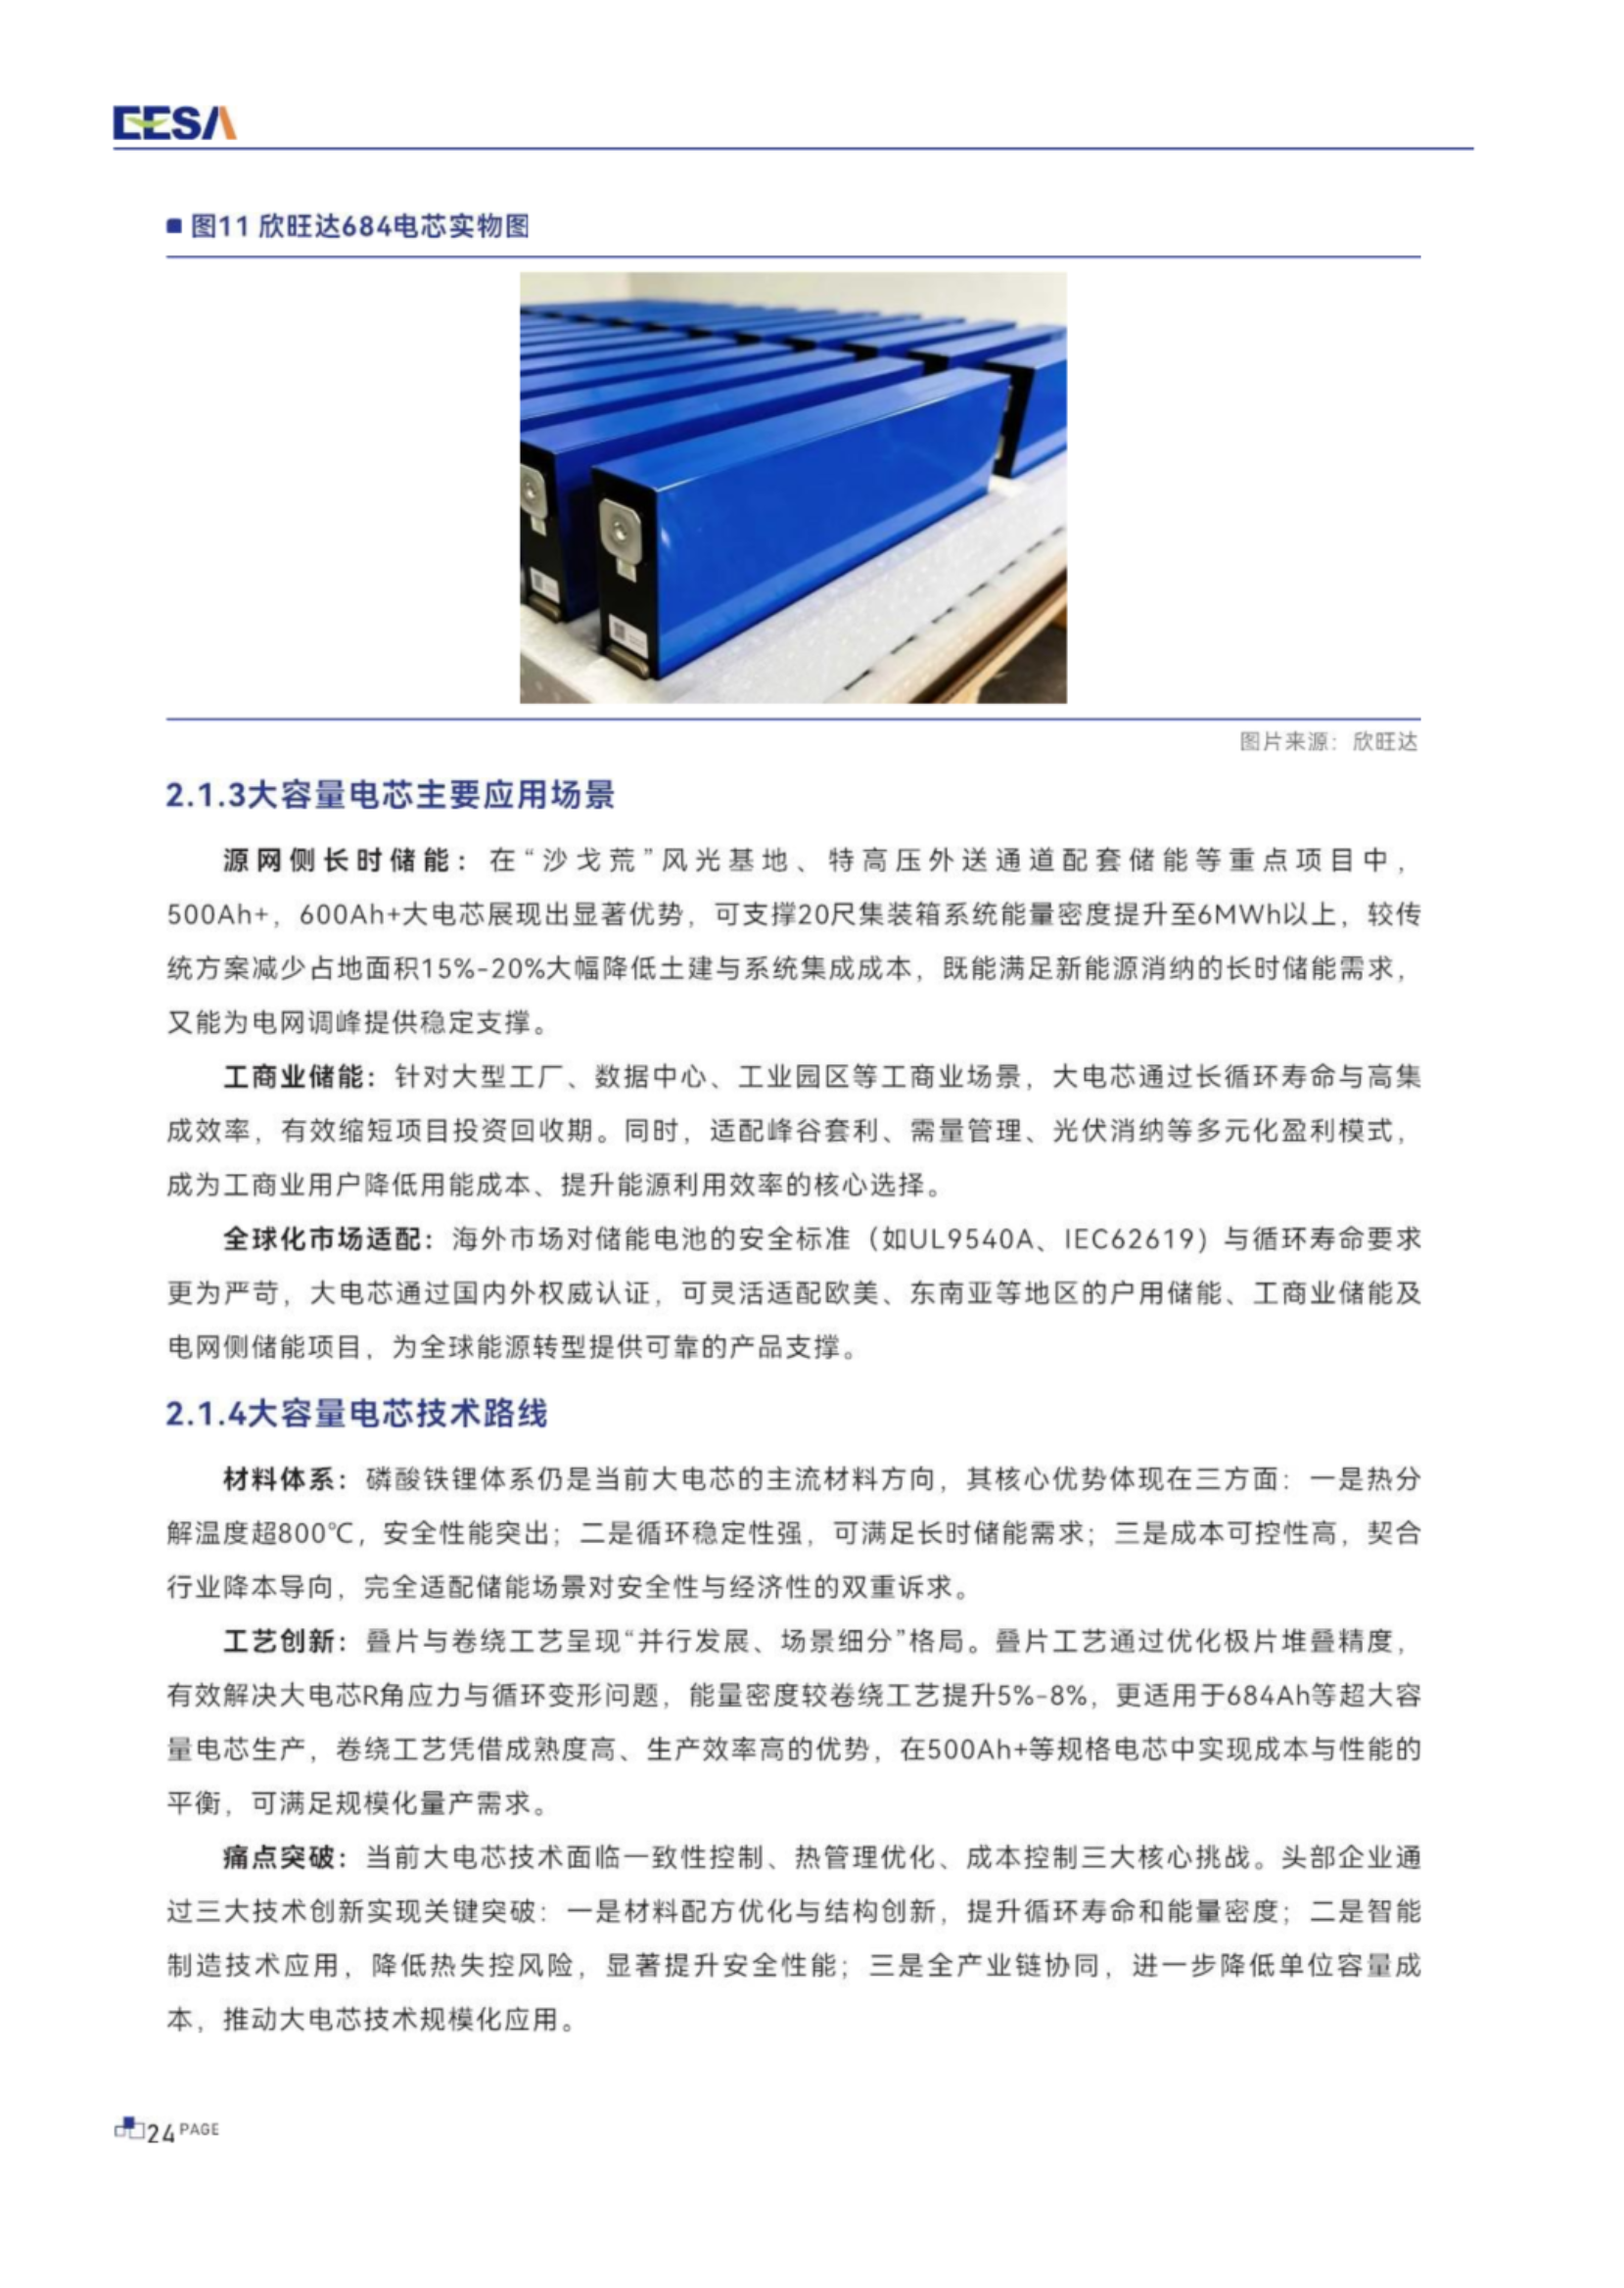
曾经储能行业正处于疯狂“堆料”状态,往昔主流的是280Ah的电芯,当前却直接跃升至500Ah甚或600Ah以上,为何要将其做大,原因在于大电芯能够削减零配件数量、提升空间利用率、极大幅度降低成本,以一个20尺的集装箱便能存储6.9MWh的电,相比之前既节省场地又节省资金,然而做大之后也存在麻烦之处,那便是散热以及安全问题,所以液冷技术得以普及,“构网型”储能也随之火热起来。简略来讲,构网型储能好似一位主动的电网守护者,它不仅能够进行充放电操作,而且在电网遭遇问题之际能够主动维持住电压以及频率。技术方面的竞争,已然从“谁具备价格优势”转变为“谁更加安全,更有能力助力电网应对状况”。
3.不是仅仅依靠锂电池,钠电有钠电的施展空间,液流里液流有其独特的展现平台,光热方面光热存在光热所特有的发挥天地
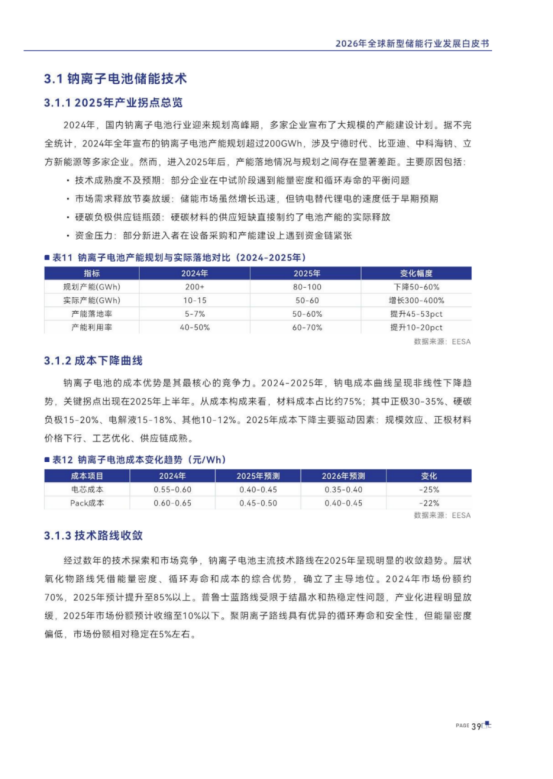
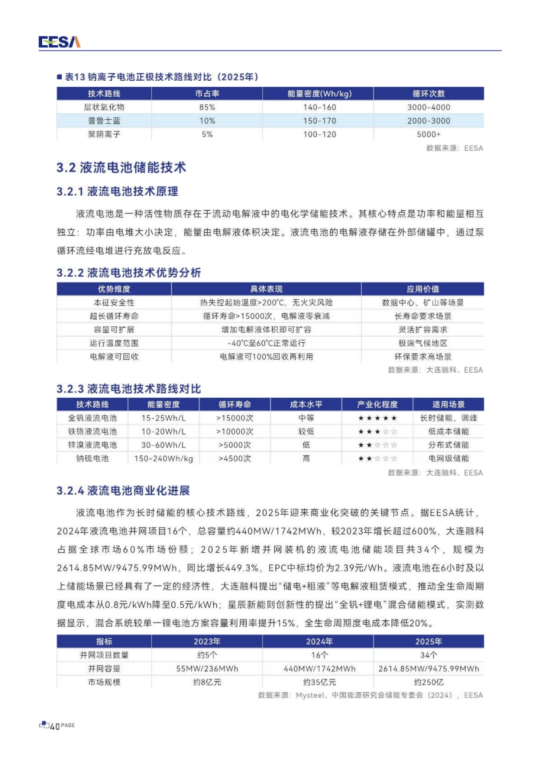
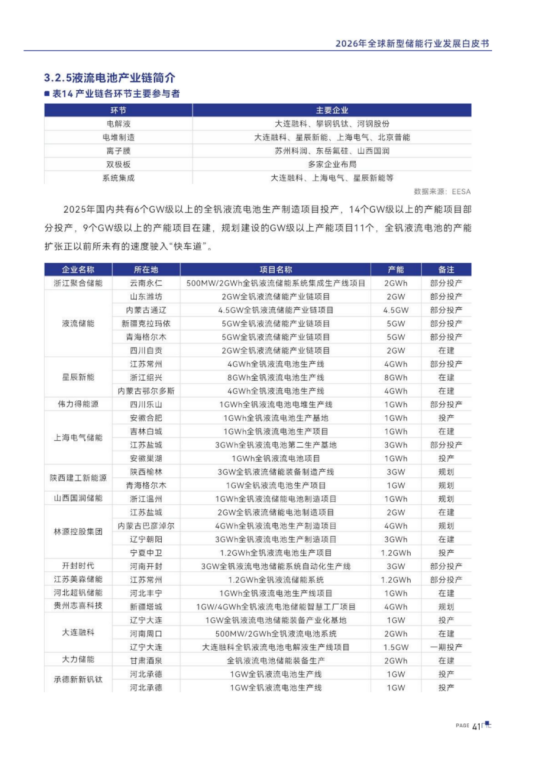
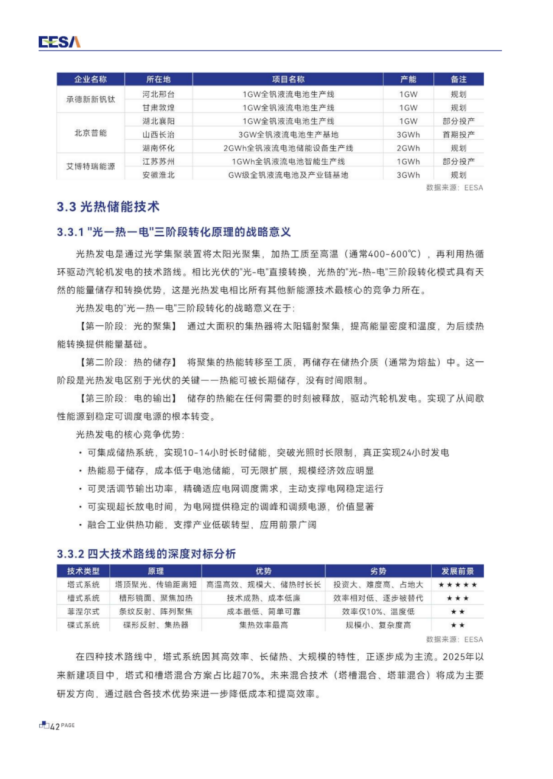
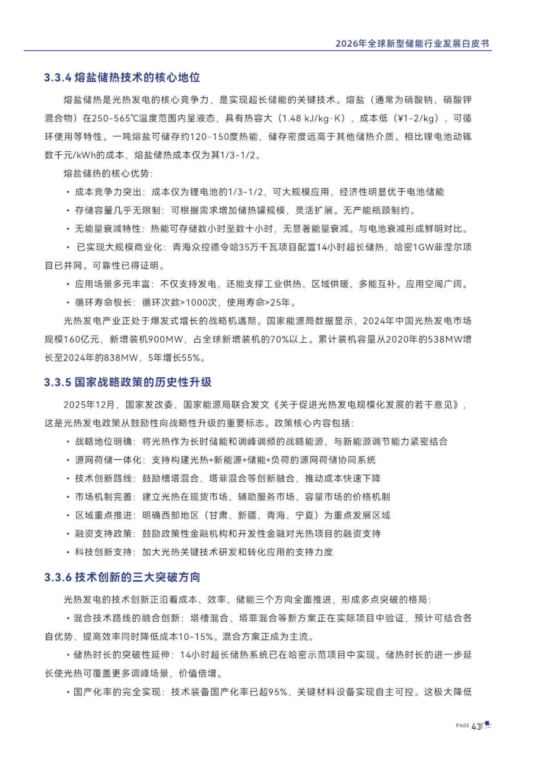
即便锂电池身为绝对主角,然而其他技术也寻得了自身的位置,钠离子电池成本已然降低至0.4元/Wh左右,虽说能量密度比不上锂,可其具备便宜且安全的特性,适宜应用于低速电动车以及对成本较为敏感的储能场景。液流电池(主要为全钒)天生不存在着火的情况,循环寿命极为长久,于需要4小时以上放电时长的长时储能领域崭露头角,在2025年装机量实现了4倍多的增长。然后光热发电,也就是运用镜子聚光去烧熔盐来存热进而再发电,它能够实现连续发电长达十几个小时,于是被提升到了国家战略的高度。能够这样去理解:锂电属于全能型的选手,液流是耐力能力超强的王者,钠电是具备经济实用特性的类型,光热则算作是能够进行持久作战的起到稳定作用的关键要素。
4.现在,新场景出现了爆发的情况,具体来说呢,AI数据中心这一领域,工业园区这个范围,户外电源这个类别,都在争抢储能这一资源
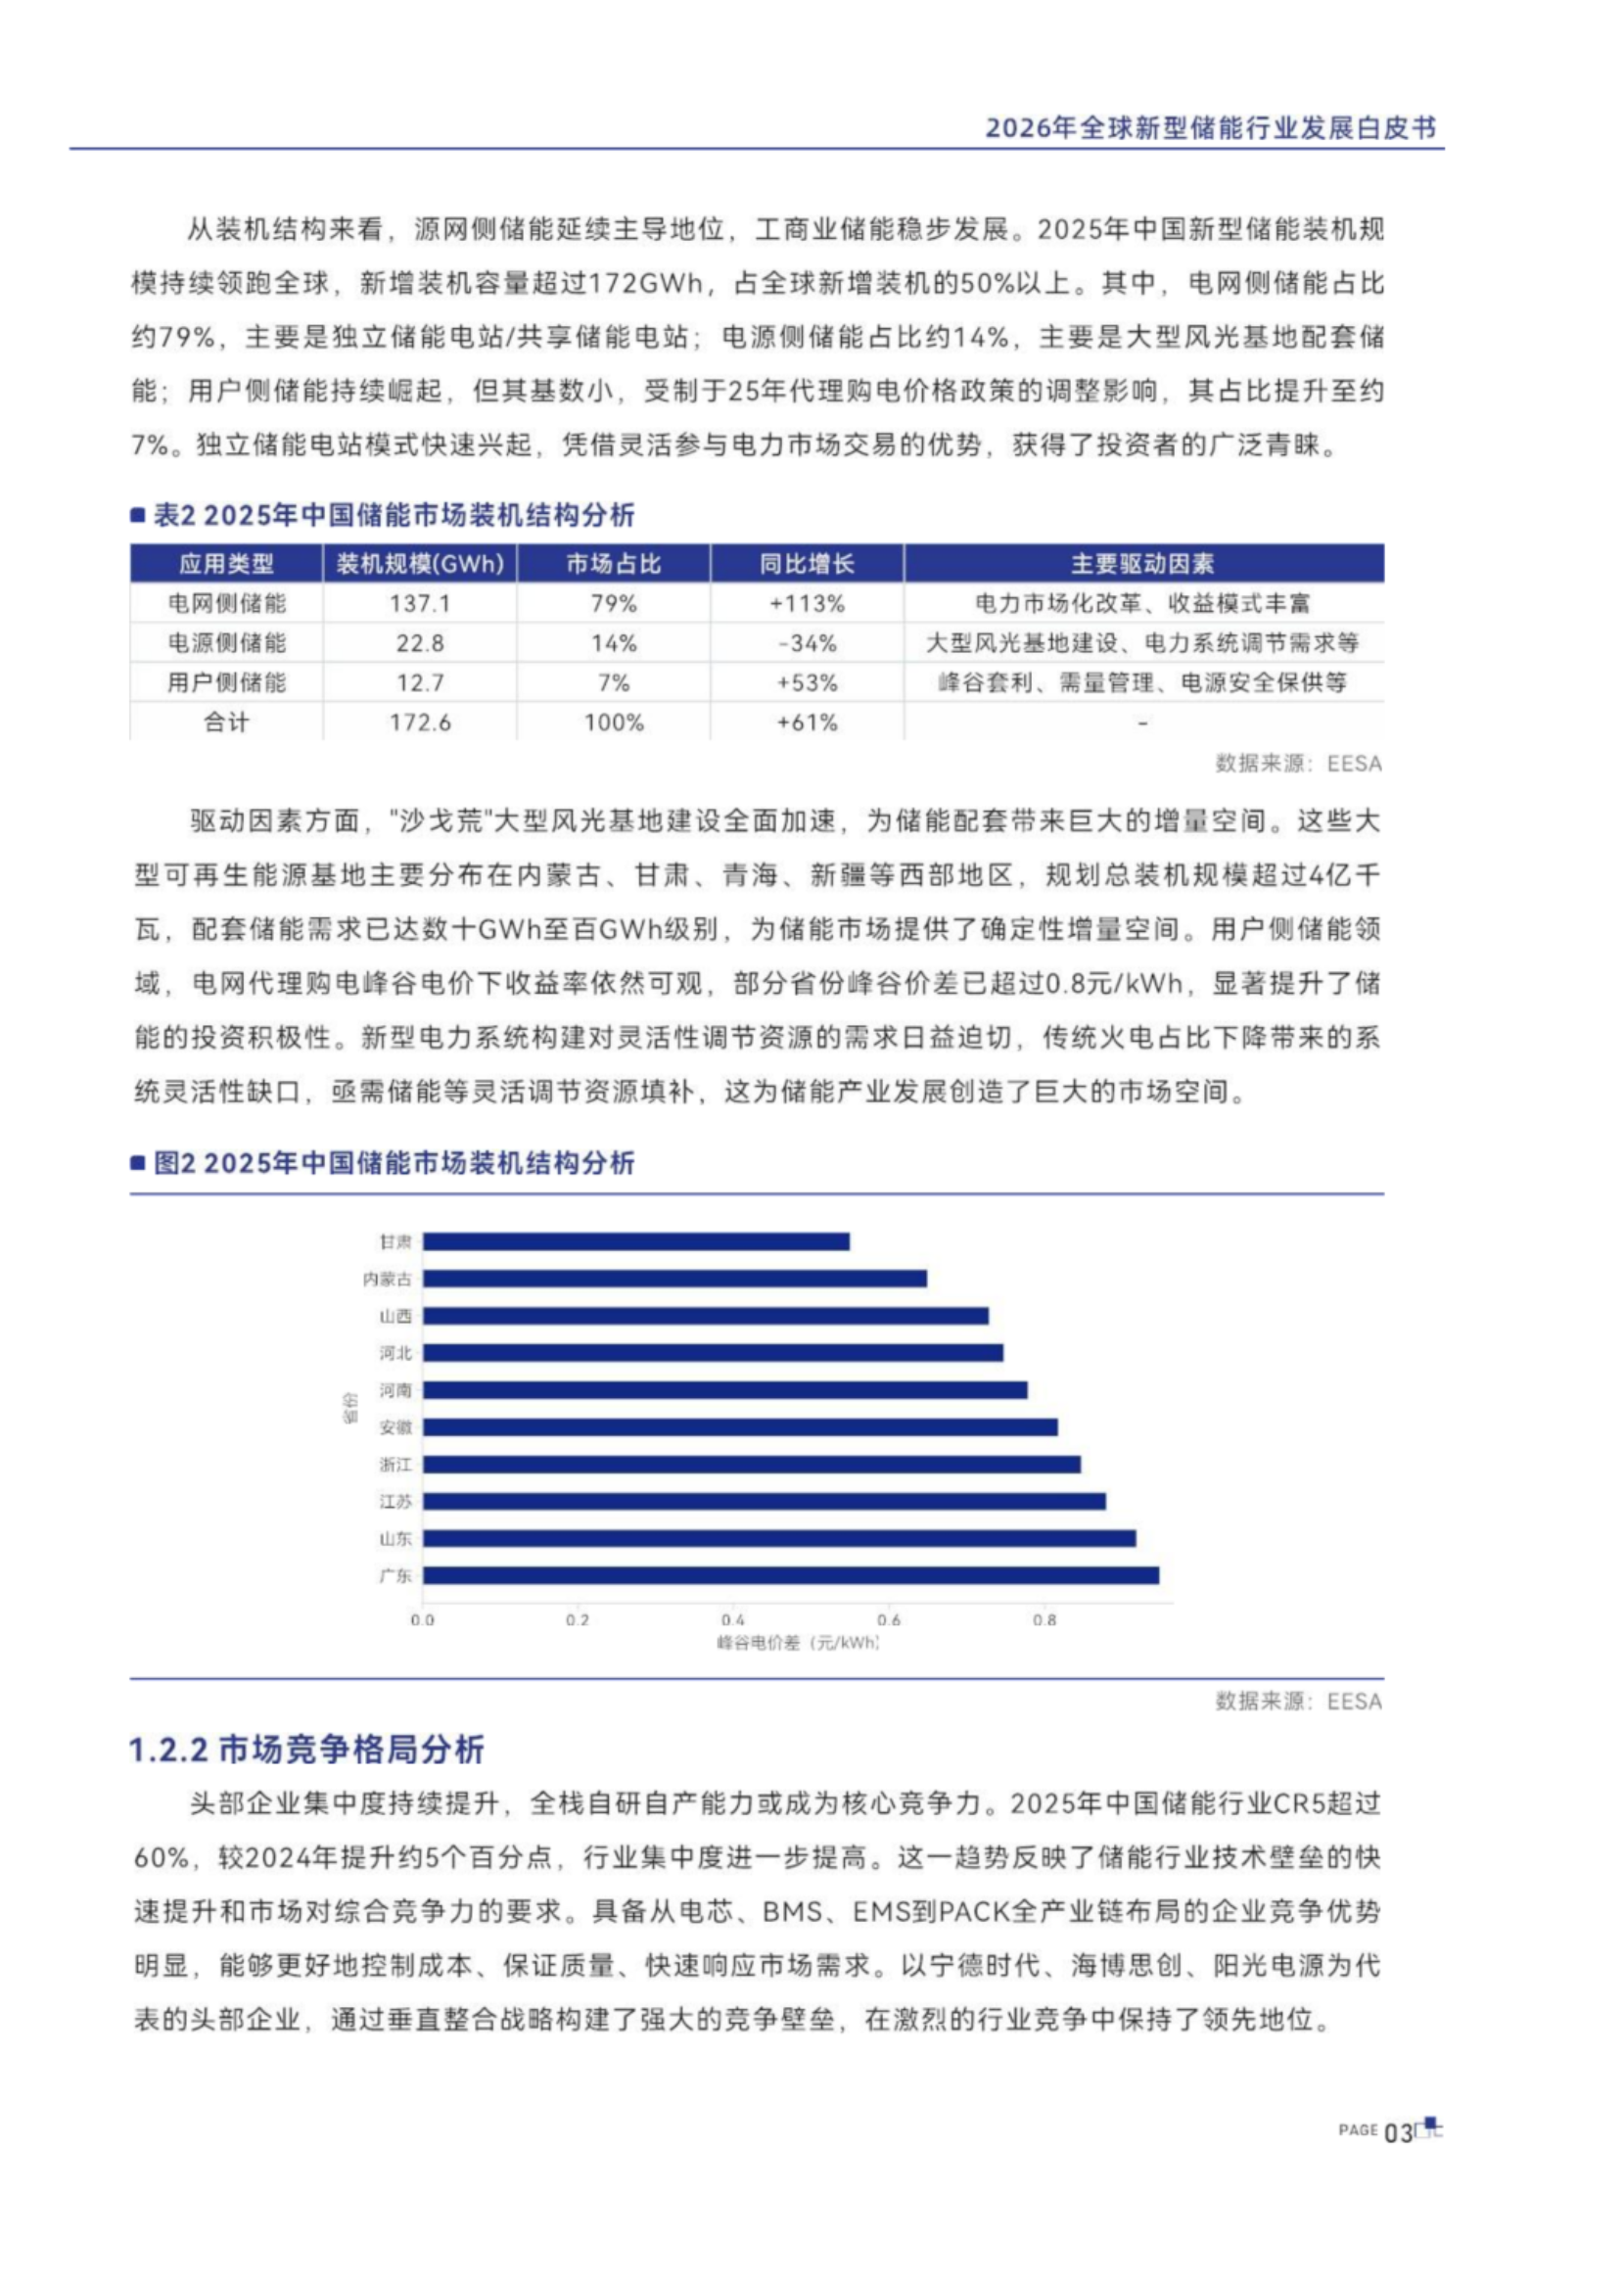
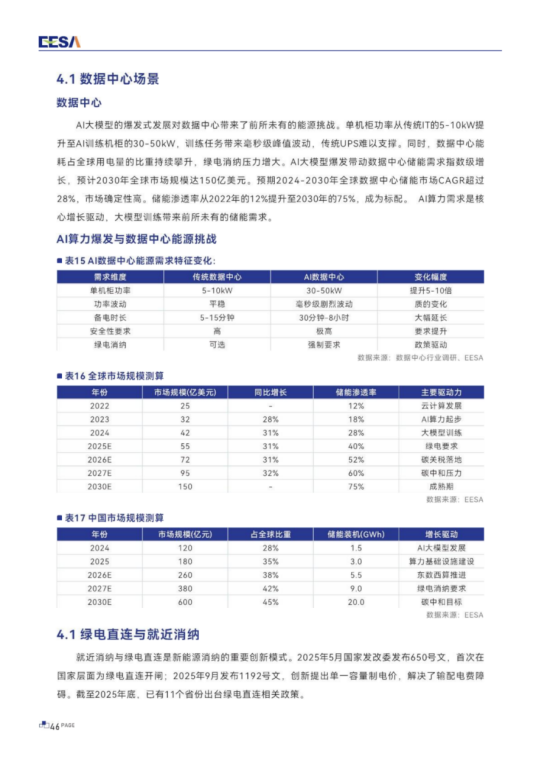
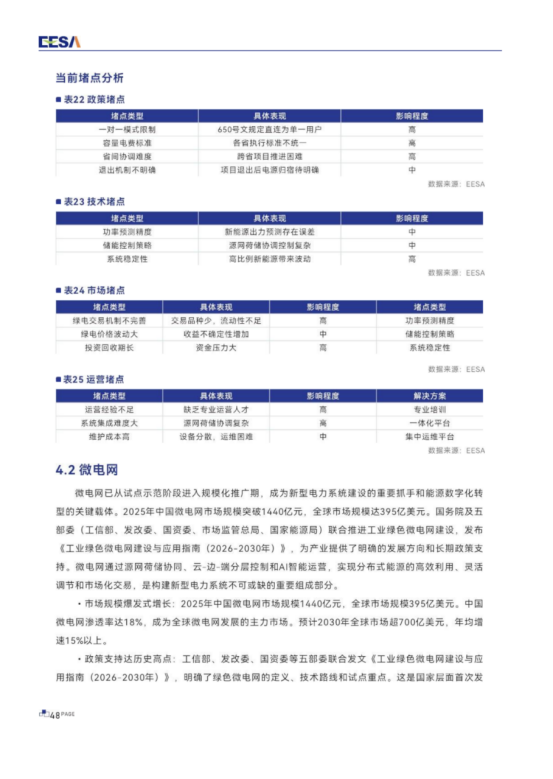
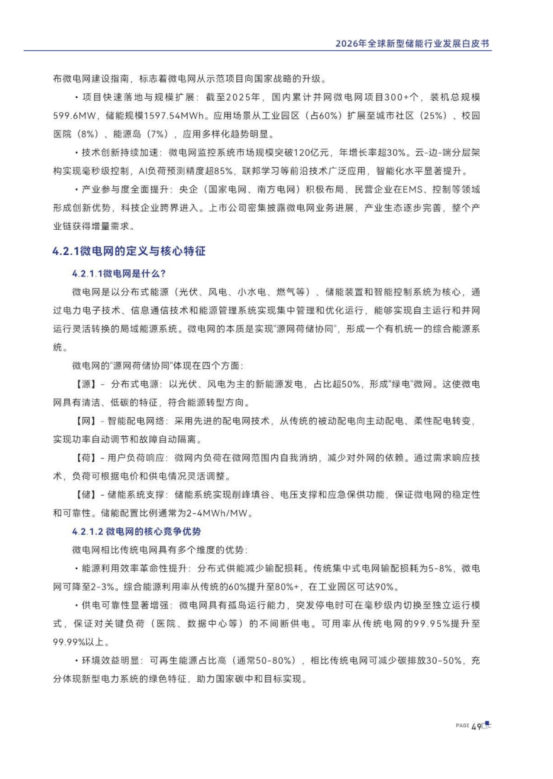
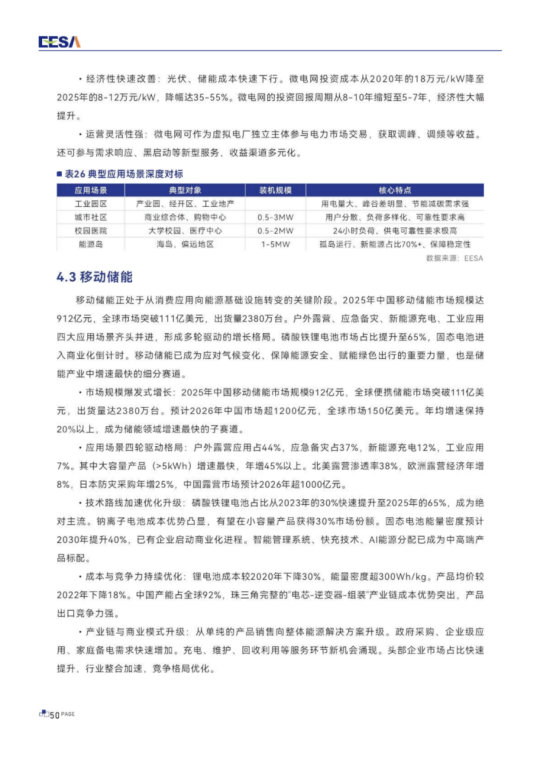
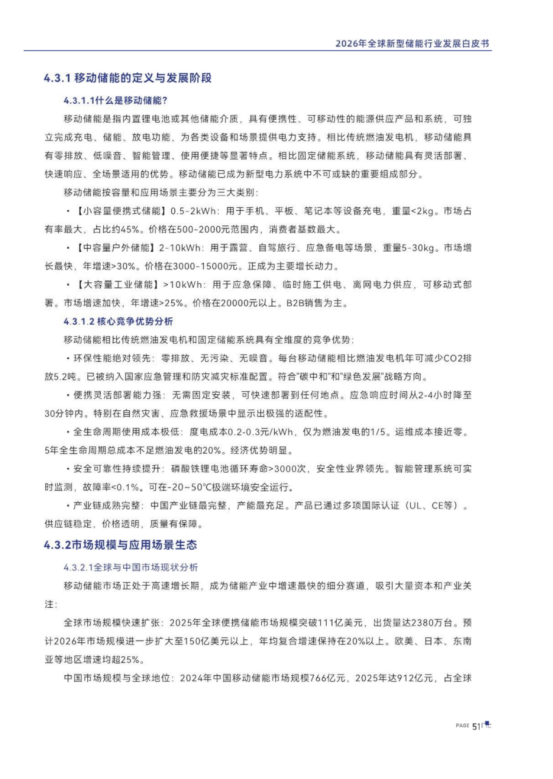
储能已不再仅仅是光伏以及风电场的配角了,三大新场景正处于爆发状态,第一是AI数据中心,大模型训练耗电极为惊人,并且不能断电,储能不但能够充当备用电源,还能够辅助数据中心使用绿电、降低碳税,第二是微电网,在工业园区、海岛乃至大社区,构建一套自身的发、储、用系统,能够大幅降低电费、提升可靠性。第三名是移动储能,也就是户外电源,它正从露营时用的玩具,转变为家庭应急以及工地施工时必备的工具,这些新场景出现了,这意味着储能正从发电厂连接的配套,变为我们日常工作与生活里的基础设施。
5.赚钱模式变了:不卖电池,改卖电力和服务
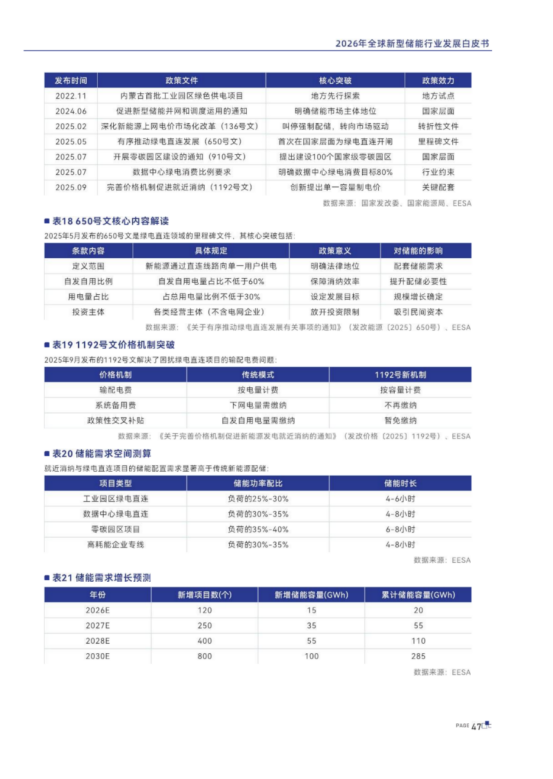
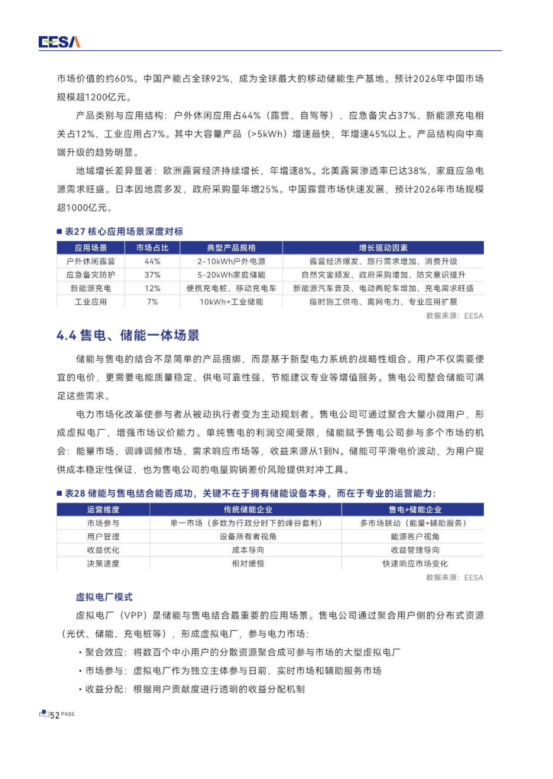
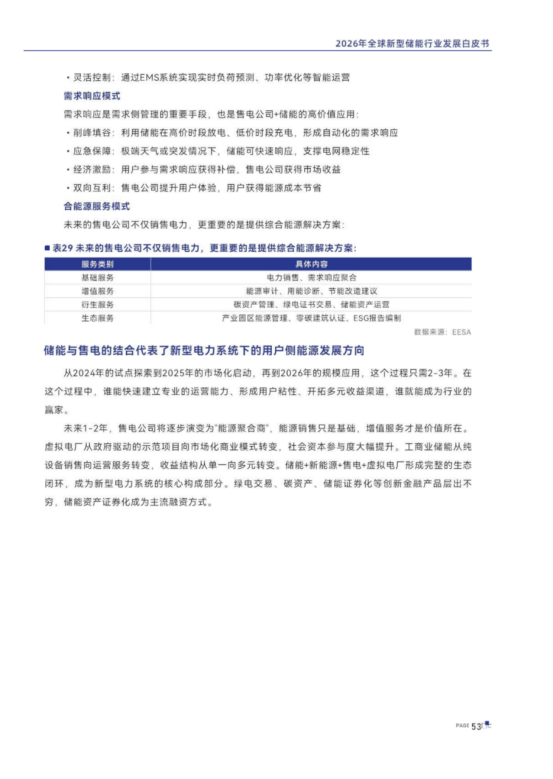
以往,储能企业主要是借助售卖电池、售卖逆变器来获取利润,如今,最为盈利的模式已然转变为“运营”。举例来说,诸如“售电+储能”公司,它将用户家中的储能、光伏以及充电桩进行整合,进而构建成一个“虚拟电厂”,于电力市场里以低价购入再高价售出,或者通过协助电网调控频率以赚取服务费用这种模式的关键要领并非在于硬件设施,而是在于算法以及运营本领——究竟是谁能够更为精准地预测电价行情,更为巧妙地调整充放电,谁便能够收获更为丰厚的收益。同时,国家将“绿电直连”放开了,大企业能够直接从新能源电厂把线拉过来进行用电,如此以来储能就成为了企业降低电费以及完成碳指标的有力工具。储能所扮演的角色,已经从单纯的“省电费”转变升级为具备“多赚钱、保供电、管碳资产”能力的全能人士了。
 参展咨询
 参观咨询